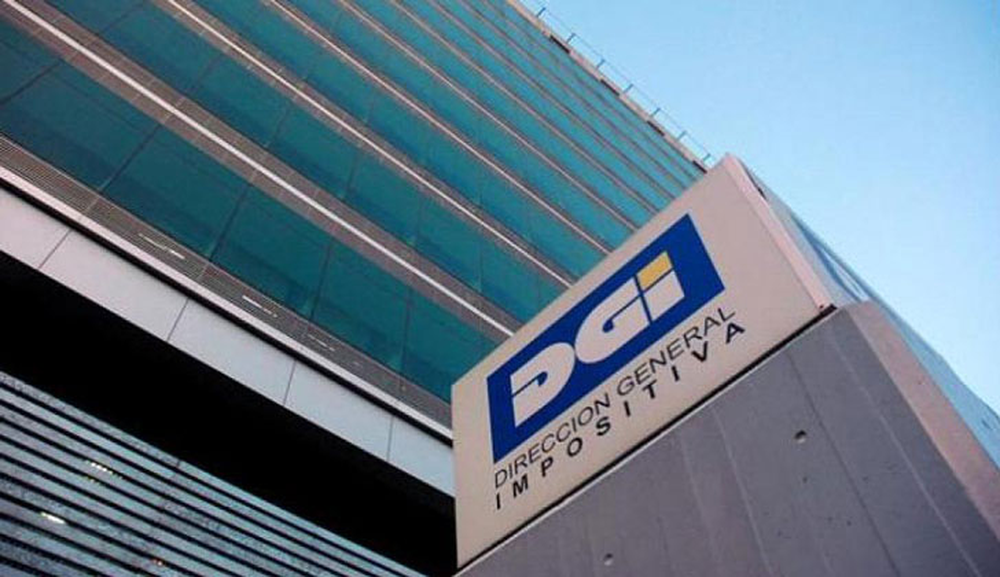
La Dirección General Impositiva (DGI) divulgó su Plan de Gestión del Cumplimiento Tributario 2026-2027, una hoja de ruta institucional orientada a modernizar la administración fiscal, optimizar la asignación de recursos y fortalecer la gestión de riesgos mediante el uso intensivo de analítica de datos.
En uno de sus capítulos, el documento pone la lupa sobre los individuos de alto patrimonio, un segmento que el organismo califica como “una de las principales innovaciones del modelo de gestión de la DGI para el período 2026-2027”.
Este colectivo está conformado por unos 3.000 individuos —una cifra que se encuentra sujeta a variación continua—, lo que representa el 0,19% del padrón de contribuyentes y aporta el 1,90% de la recaudación en carácter de contribuyente.
A modo de ejemplo, si se toma como referencia la recaudación total de la DGI en 2025, que alcanzó los $ 698.365 millones, ese 1,90% equivale a unos $ 13.268 millones (aproximadamente US$ 340 millones) generados por este grupo de contribuyentes.
Según la DGI, se trata de personas con “elevada capacidad económica” que operan, en muchos casos, mediante “estructuras societarias, financieras o patrimoniales sofisticadas”.
Las múltiples dimensiones de su capacidad contributiva se expresan en “activos inmobiliarios de alto valor, portafolios financieros complejos, participaciones societarias relevantes, bienes de lujo y estructuras patrimoniales que combinan sociedades, fideicomisos y vehículos de inversión”.
Para abordar a este grupo, la administración adoptará un enfoque unificado y una visión integral, observando de forma conjunta y coordinada el patrimonio, “los flujos de capital, los niveles de consumo, las rentas declaradas, así como diversas señales o indicios de capacidad contributiva del contribuyente”, articulando el análisis de todos los tributos que permiten reflejar su situación real.
Los impuestos y obligaciones más relevantes que recaen sobre ellos incluyen el IRPF por rentas de capital, el Impuesto al Patrimonio (IP), el Impuesto a las Transmisiones Patrimoniales (ITP) y el Impuesto de Enseñanza Primaria (IEP).
Frente al riesgo priorizado de “subdeclaración de rentas y patrimonio”, la estrategia apunta a detectar la verdadera capacidad contributiva mediante herramientas avanzadas que permiten “superar las limitaciones del control empresarial tradicional”, según dice el documento.
El plan se apoya en “auditorías de consistencia patrimonial” con analítica avanzada y Big Data, orientadas a detectar discrepancias entre “activos, gastos y rentas declaradas”, así como en el “análisis de redes complejas para visualizar vínculos entre personas y empresas, identificar flujos de capital y detectar canales de contagio del riesgo entre estructuras vinculadas”.
Asimismo, el documento prevé la conformación específica de un “Grupo Especializado en Altos Patrimonios”, con la misión de “desarrollar criterios técnicos, metodologías y prácticas de supervisión acordes con la complejidad patrimonial y fiscal de estos contribuyentes, articulando el trabajo de las áreas involucradas y promoviendo una aproximación coordinada y especializada”.
Esto se complementa con un “acompañamiento para facilitar el cumplimiento” a través de servicios específicos. De este modo, la DGI busca “fortalecer la equidad tributaria y la confianza ciudadana, garantizando que el impuesto declarado y pagado sea consistente con la capacidad contributiva real del contribuyente y con lo establecido por las normas tributarias”, dice el plan.