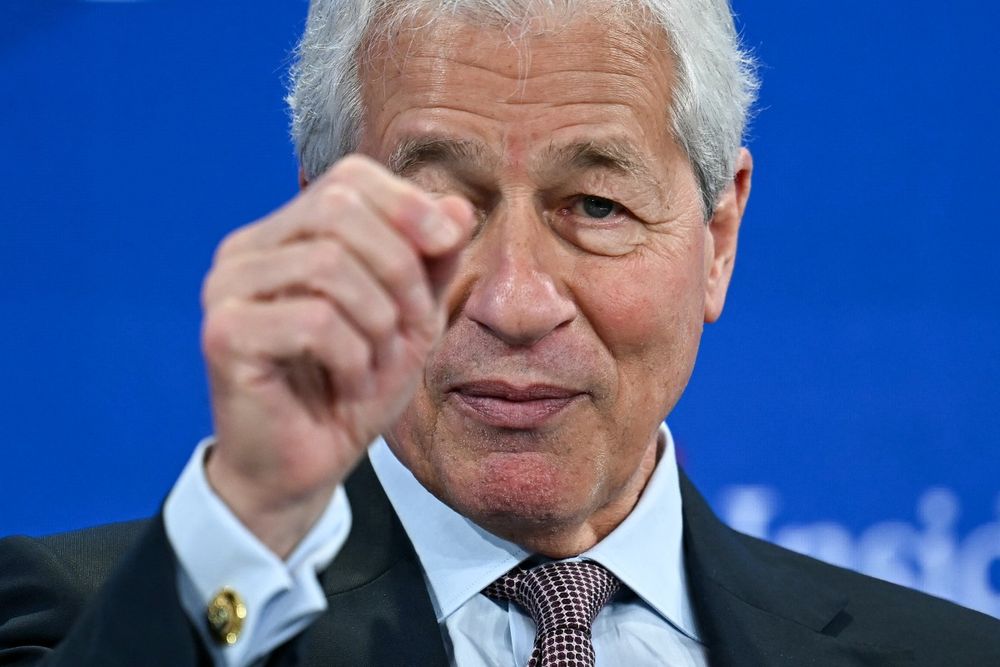
Jamie Dimon, presidente y CEO de JPMorgan Chase, el mayor banco de EEUU, lanzó una advertencia que contrasta con la fortaleza aparente de la economía estadounidense. Según el ejecutivo, la actividad se sostiene gracias a una inversión empresarial sólida y a un consumo que no afloja, pero debajo de ese buen desempeño se acumulan cinco factores de riesgo que podrían complicar el crecimiento.
Los dichos de Dimon aparecieron en el comunicado de resultados trimestrales de la entidad, difundido la semana pasada. El banco no logró alcanzar las expectativas de ganancias de los analistas de Wall Street, un dato que sumó cautela al tono del mensaje.
El banquero enumeró grandes déficits fiscales, inflación persistente, precios elevados de los activos, tasas de interés en aumento y condiciones geopolíticas inestables. Afirmó que todas esas fuerzas, en sus palabras, siguen "moviéndose bajo la superficie". Aun así, evitó el dramatismo: consideró que podrían ser manejables, aunque aclaró que la entidad se mantiene preparada para un abanico amplio de escenarios posibles.
Reserva Federal y la inflación
Ese equilibrio entre reconocimiento del dinamismo actual y prudencia hacia adelante es característico de Dimon, quien suele advertir sobre riesgos sin anunciar una crisis inminente.
El diagnóstico del CEO coincidió con la publicación de datos que le dieron la razón. El miércoles pasado, la Oficina de Estadísticas Laborales difundió el índice de precios al consumidor de septiembre. La inflación general fue de 3,7% interanual, por encima del 3,6% que esperaban los economistas consultados por LSEG. La inflación subyacente, que excluye alimentos y energía por su volatilidad, llegó a 2,6% anual, frente al 2,5% proyectado.
Ambas cifras están bien por encima de la meta de 2% de la Reserva Federal, lo que abre la puerta a una nueva suba de tasas antes de fin de año. La entidad tiene dos reuniones de política monetaria por delante: una a fines de octubre y otra a mediados de diciembre.
Parte de la presión sobre los precios proviene, según el reporte, de los mayores costos de la energía a raíz de la guerra con Irán, un factor que ha golpeado el presupuesto de los hogares estadounidenses.
La clave del déficit fiscal
El tercer frente son las tasas de interés de largo plazo. Los rendimientos de los bonos del Tesoro vienen subiendo, en parte por las alzas del tipo de interés de referencia que la Reserva Federal aplicó en su reunión de septiembre.
Pero no es la única razón. Los mayores déficits fiscales en distintos países y la creciente emisión de deuda corporativa, a medida que las empresas salen a captar capital para financiar la expansión de la inteligencia artificial y otras inversiones, también empujan los rendimientos hacia arriba. Los inversores, además, exigen mayor retorno para comprar bonos, lo que añade presión.
La preocupación de Dimon por el desequilibrio fiscal llegó en un momento sensible. La Oficina de Presupuesto del Congreso (CBO), organismo no partidista, informó que el gobierno federal cerró el año fiscal 2026, concluido a fines de septiembre, con un déficit preliminar de 1,993 billones de dólares, prácticamente 2 billones.
La deuda preocupa
Según la CBO, el principal motor fue el aumento del gasto en el pago de intereses de la deuda nacional. Los intereses netos crecieron 115.000 millones de dólares, un 11% más que un año antes. "La combinación de una deuda mayor y tasas de largo plazo más altas encareció el servicio de la deuda, que ya figura entre los rubros más pesados del presupuesto federal", dice.
El conjunto de factores describe un círculo difícil de romper: una inflación que se resiste a bajar obliga a mantener o endurecer la política monetaria, las tasas más altas encarecen el financiamiento del Estado y de las empresas, y el mayor déficit presiona a su vez sobre los rendimientos. A eso se suman valuaciones de activos que Dimon considera elevadas y un escenario geopolítico que incide directamente en la energía y, por lo tanto, en los precios.
Por ahora, el consumo y la inversión empresarial sostienen la actividad, y el propio CEO admite que "los riesgos pueden ser administrables". Pero su mensaje a inversores y operadores es claro: el buen momento no debería llevar a ignorar lo que ocurre debajo. La próxima decisión de la Reserva Federal, a fines de octubre, será una de las primeras pruebas de cuánto pesan esas amenazas en las decisiones de política económica.