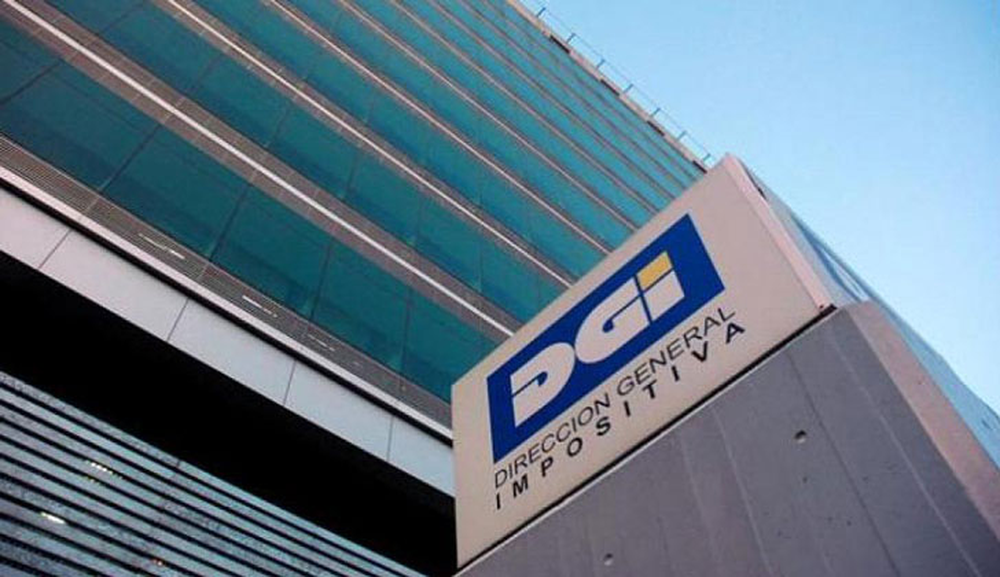
La Dirección General Impositiva (DGI) anunció las condiciones para solicitar la compensación del Impuesto Mínimo Complementario Doméstico (IMCD). El procedimiento alcanza a entidades comprendidas en el Decreto 206/026 y amparadas por cláusulas de estabilidad fiscal: no es un beneficio general para ciudadanos.
El comunicado publicado por DGI remite a la Resolución 2400/026, que establece una declaración jurada previa y la posterior apertura de un expediente administrativo. La solicitud queda sujeta al análisis del organismo.
Quiénes pueden solicitar la compensación
Según el Decreto 206/026, el mecanismo comprende a entidades de grupos multinacionales alcanzadas por el impuesto, con una cláusula de estabilidad fiscal que obligue al Estado a compensarlas por el incremento tributario derivado de un cambio legislativo.
La norma contempla tres situaciones, sujetas a sus condiciones específicas:
- Usuarios de zonas francas: con contratos firmados y autorizados antes de la vigencia del IMCD.
- Contribuyentes forestales: con bosques comprendidos en la Ley Forestal e implantados antes de la vigencia del impuesto.
- Grupos multinacionales con acuerdos específicos: firmados con el gobierno uruguayo antes de esa vigencia.
Como había explicado DGI en su comunicación de setiembre, las entidades alcanzadas deben cumplir las obligaciones formales y pagar el impuesto. La compensación requiere una evaluación particular; no constituye una exoneración automática.
Cómo se inicia el procedimiento
La Resolución 2400/026 exige presentar primero una declaración jurada solicitando la compensación. Incluye relevar a DGI del secreto tributario exclusivamente sobre esa información, para comunicarla al Marco Inclusivo BEPS. Después se inicia el expediente.
Entre los documentos exigidos figuran:
- Petición firmada y acreditación del representante.
- Identificación de la entidad y documentación de la cláusula aplicable.
- Identificación y organigrama completo del grupo multinacional.
- Informe de auditoría sobre la imposibilidad de acreditar total o parcialmente el IMCD en otras jurisdicciones, con sus fundamentos.
- Informe País por País del ejercicio y detalle de cambios respecto del anterior, si existen.
- Constancia de la declaración jurada previa.
Para usuarios de zonas francas se exige indicar la fecha del contrato. En el caso forestal, corresponde aportar certificación profesional, el plan aprobado por la Dirección General Forestal y las habilitaciones del año. DGI puede pedir ampliaciones o aclaraciones.
Cómo se determina el monto y cuándo puede aplicarse
El decreto no establece una suma fija para todos los solicitantes:
- Monto: diferencia entre el IMCD pagado en Uruguay y la reducción de impuestos extranjeros resultante de ese pago.
- Aplicación al pago: requiere que DGI resuelva y comunique el resultado antes del vencimiento de la obligación tributaria.
La resolución dispone que la compensación se materializa mediante la declaración jurada del IMCD del ejercicio correspondiente. Presentar la solicitud no equivale a obtener su aprobación: para aplicarla al pago deben cumplirse los requisitos y existir un pronunciamiento favorable previo al vencimiento.