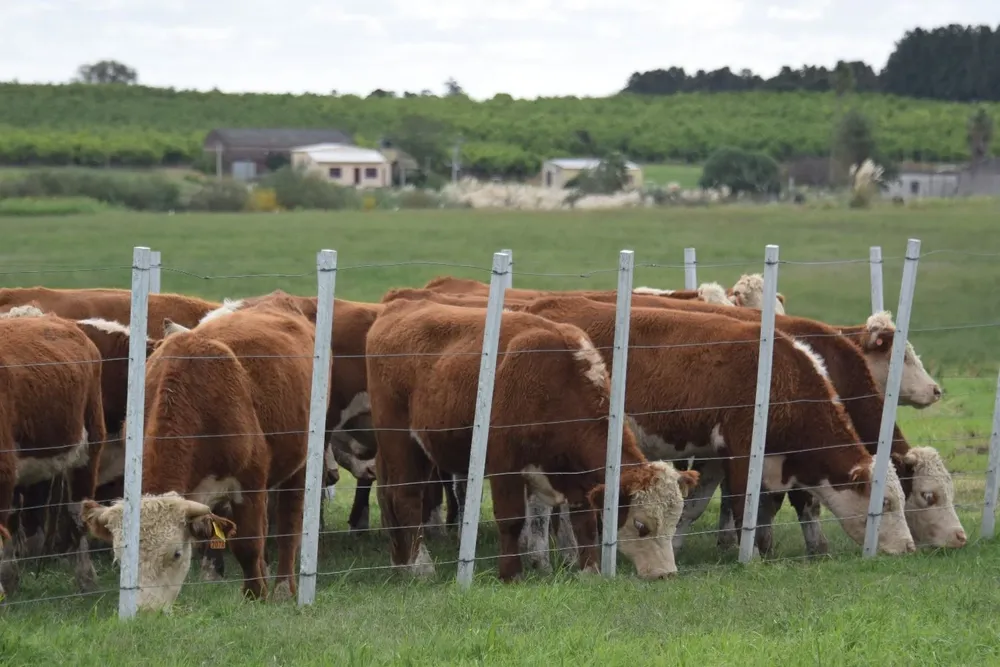
El Tribunal de Apelaciones en lo Civil de 7º Turno confirmó una sentencia de primera instancia que había fallado que el el ganado integra la masa activa de República Ganadera S.R.L. y no pertenece a los inversores, por lo que desestimó la separación de bienes y las impugnaciones al inventario realizadas por los inversores.
Varios inversores habían interpuesto recursos de apelación contra la sentencia anterior que había desestimado sus demandas de impugnación de inventario y separación de bienes sobre determinados semovientes. Los recurrentes alegaban ser propietarios del ganado basándose en contratos de capitalización y administración ganadera, además de invocar registros oficiales de trazabilidad como el SNIG y Dicose.
Según surge de la sentencia a la que accedió El Observador, el tribunal concluyó que estos negocios jurídicos encubrían contratos de préstamo a cambio de una renta fija y no auténticos contratos agrarios de aparcería, por lo que confirmó la sentencia apelada, ratificando la validez del inventario presentado por la sindicatura y descartando la titularidad de los animales reclamada por los ahorristas.
El Tribunal estableció que la calificación jurídica de un contrato depende de la verdadera intención de las partes y de la realidad de las prestaciones de la relación negocial (art. 1298 del Código Civil), y no del título o nombre que las partes le hayan asignado.
Los jueces tienen el deber de rectificar la calificación jurídica cuando lo expresado formalmente no coincide con el contenido real del acuerdo.
La sentencia de los ministros Cristina Cabrera, Rosario Sapelli y Loreley Pera (redactora), afirmó que en un contrato típico de capitalización ganadera (modalidad de aparcería según el Código Rural), el inversor entrega animales a quien posee el campo para criarlos/engordarlos y luego repartirse las ganancias o frutos. En este caso, los inversores no entregaban ganado, sino dinero en efectivo ("la Inversión").
Consideró que la única obligación del inversor era entregar el dinero y mantenerlo por un plazo determinado, a cambio de lo cual la empresa prometía pagar una rentabilidad fija (de entre el 8% y el 10%) y restituir el capital inicial.
"Claramente, el llamado "Contrato de Capitalización Ganadera" no es tal, ya que nada tiene que ver con el negocio por el cual dos personas se unen poniendo uno el ganado y el otro el campo y el cuidado, para luego, una vez engordado, venderlo y repartirse las ganancias. En ellos, no se entrega ganado, sino dinero, o como se denomina en el mismo "la Inversión" y como contrapartida, no obtiene parte de la ganancia conseguida con el engorde de los animales, sino una renta fija y la devolución de la inversión, al final del plazo o de sus prórrogas", evaluó.
Agregó que los inversores no asumían ningún riesgo ganadero ni participaban del engorde ni de los frutos.
Señaló asimismo que "aunque este formato simulaba una compraventa de ganado, su administración y un pacto de retroventa, no se precisaba ni individualizaba en dónde se encontraban los animales objeto de la supuesta compra".
Además, República Ganadera asumía la totalidad del riesgo por la muerte de las reses y conservaba todos los frutos producidos, asegurando al inversor la devolución del precio más un porcentaje anual fijo.
Al indagar la realidad del negocio, el tribunal concluyó que ambos tipos de contratos encubren contratos de préstamo o mutuos onerosos.
Por tanto, los inversores no adquirieron la propiedad sobre cabezas de ganado específicas, sino que ostentan un derecho personal de crédito frente a la concursada.
"En consecuencia, los inversores no son los propietarios del ganado que se indica "comprar" en el segundo de los mencionados, lo que descarta la procedencia de las impugnaciones al inventario de la masa activa de la concursada, así como de las acciones de separación de bienes incoada", concluyó.
Al no existir una transferencia real de la propiedad ganadera a favor de los inversores, el ganado encontrado permanece bajo la titularidad de República Ganadera S.R.L. y debe formar parte de su masa activa concursal.