Aunque su escenario base es que los precios vuelvan a converger a la meta de 4,5% en el horizonte de dos años, la autoridad monetaria advierte sobre posibles presiones adicionales provenientes del exterior y de factores climáticos.
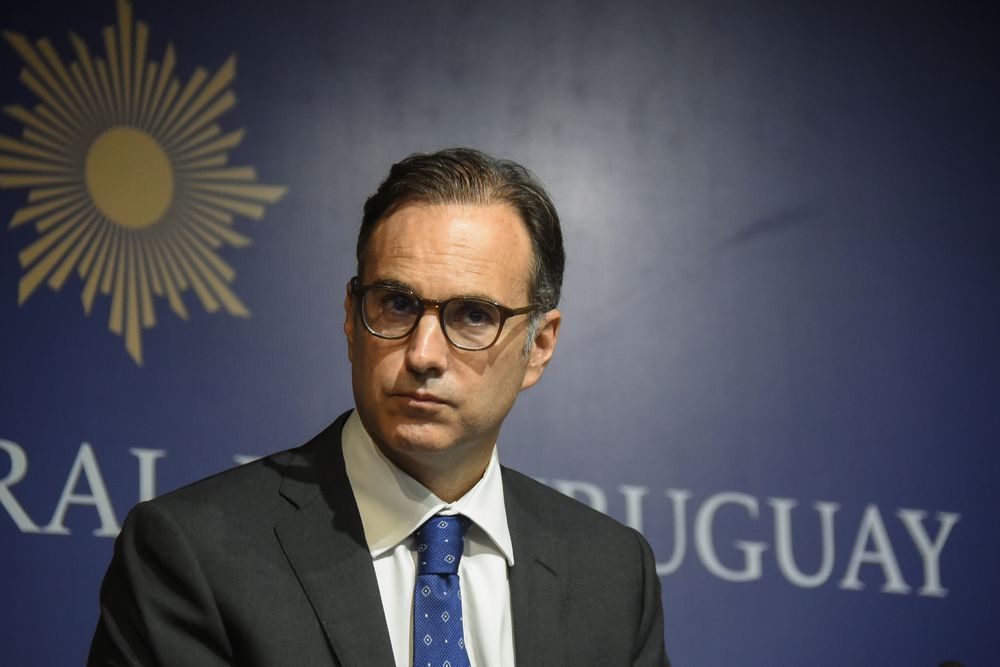
El presidente del BCU, Guillermo Tolosa, explicó que la decisión responde a un cambio en el balance de riesgos y no implica necesariamente el inicio de un nuevo ciclo de aumentos de tasas.
“Entonces, la lógica que nos inspira es mejor actuar a tiempo que actuar a destiempo y tener que hacerlo con mucho más intensidad y costos macroeconómicos de lo que se requiere”, afirmó Tolosa al explicar los motivos de la decisión en una reunión con periodistas.
En las expectativas de mercado previas a la reunión del Copom, los analistas esperaban que el BCU dejara la tasa estable.
-
Una política monetaria menos expansiva
El ajuste representa un retiro gradual del estímulo que el Banco Central venía aplicando. La tasa de referencia continúa por debajo de la tasa de interés neutral, que el último cálculo oficial del BCU ubica en 7%. Esto significa que la política monetaria sigue siendo expansiva, aunque en menor medida.
La decisión se da en un escenario internacional más complejo. Al aumento de los precios de la energía se sumaron mayores costos de transporte y fletes, así como un encarecimiento de los bienes provenientes de China, en un contexto en el que el yuan se ha revaluado.
A esto se agregan las presiones sobre los alimentos asociadas a fenómenos climáticos. En Uruguay, la sequía y los recientes eventos climáticos adversos también pueden incidir sobre los precios de frutas y verduras.
Tolosa señaló, además, que las tasas de interés internacionales han subido, tanto las de referencia de los bancos centrales como las de los bonos a 10 años. Esto importa para Uruguay porque un menor diferencial entre las tasas locales y las de Estados Unidos puede aumentar la vulnerabilidad del tipo de cambio y, con ella, los riesgos inflacionarios.
-
La inflación sube, pero no en todos los sectores
La inflación se ubicó en 4,7% en setiembre, cerca de la meta anual de 4,5%. Sin embargo, el economista remarcó que es importante distinguir qué está impulsando el aumento de los precios.
Según explicó, las presiones actuales se concentran en los bienes transables, es decir, aquellos que se comercializan internacionalmente, especialmente los importados. También hay aumentos en productos de origen local, como la carne, mientras que los precios de los servicios y otros bienes no transables se mantienen estables.
“Es una inflación que tiene que ver con inflación importada, inflación que viene de afuera y las fuentes domésticas no están contribuyendo para un aumento del nivel de inflación”, remarcó.
El BCU proyecta que la inflación continuará subiendo durante los próximos meses y podría ubicarse en torno a 5%, o algo más, durante un período de aproximadamente seis meses. Esto responde, en parte, al efecto que tendrá sobre la medición interanual el aumento de los combustibles registrado en marzo y abril.
A medida que esos incrementos salgan del cálculo de los últimos 12 meses, la inflación comenzaría a bajar gradualmente y volvería a acercarse a la meta. La proyección también contempla un impacto del fenómeno climático de El Niño sobre frutas y verduras, concentrado principalmente en el último trimestre de este año y el primero de 2027.
-
Expectativas ancladas y una credibilidad en prueba
Uno de los elementos centrales en la evaluación del Banco Central es que las expectativas de inflación se mantienen alineadas con la meta de 4,5%, pese a los ocho meses de aumento de precios y a los shocks internacionales. Para Tolosa, esa estabilidad refleja una mayor confianza en la capacidad de la institución para cumplir su objetivo.
“A pesar de los movimientos de inflación, a pesar de los mayores desafíos, los agentes privados siguen creyendo en que el Banco Central es capaz de lograr la meta”, señaló. Y destacó que se trata de un cambio relevante para Uruguay: “Es la primera vez desde que arranca el régimen, hace 20 años, en que Uruguay finalmente lo logra, y ya tenemos un año de esta situación”.
Esa credibilidad es importante porque ayuda a contener los efectos de los aumentos transitorios de precios. Si empresas y trabajadores confían en que la inflación volverá a la meta, es menos probable que esos incrementos se trasladen a otros precios y costos de la economía, señaló.
Sin embargo, el BCU identifica riesgos de que las presiones inflacionarias sean más persistentes de lo previsto. Entre ellos figura la posibilidad de que el petróleo se mantenga caro durante más tiempo, que el impacto climático sobre los alimentos sea mayor al esperado y que varios meses de inflación por encima de la meta terminen afectando las expectativas.
En cuanto a la actividad económica, Tolosa señaló que la economía uruguaya atravesó algunas dificultades durante 2026, pero se mantuvo resiliente, “sin descarrilar”. Según explicó, el crecimiento del año sería algo inferior al potencial de la economía, aunque el BCU espera una recuperación a partir del trimestre en curso y un ritmo de expansión cercano al potencial en 2027.
El presidente del organismo también destacó que el desempleo se mantiene en niveles históricamente bajos y que el poder adquisitivo continúa creciendo.